
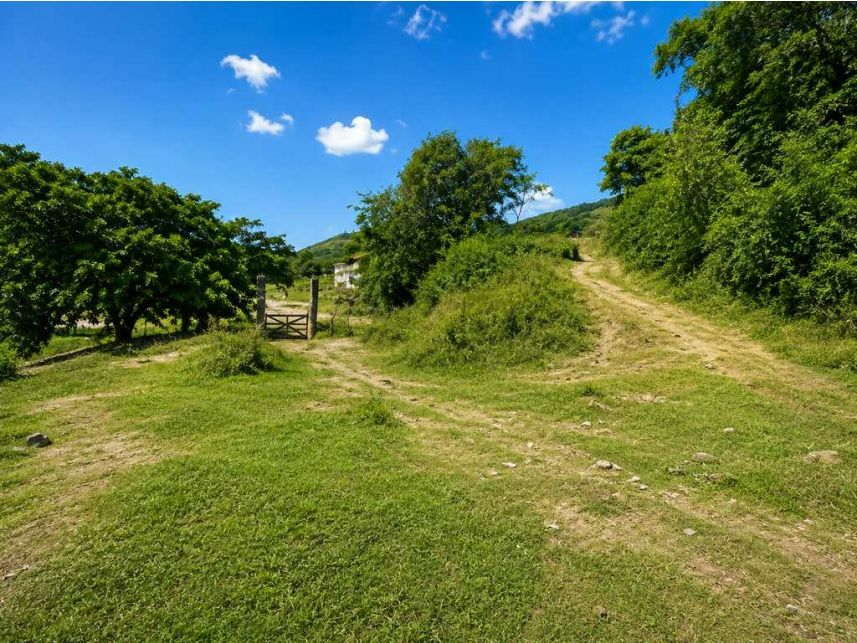
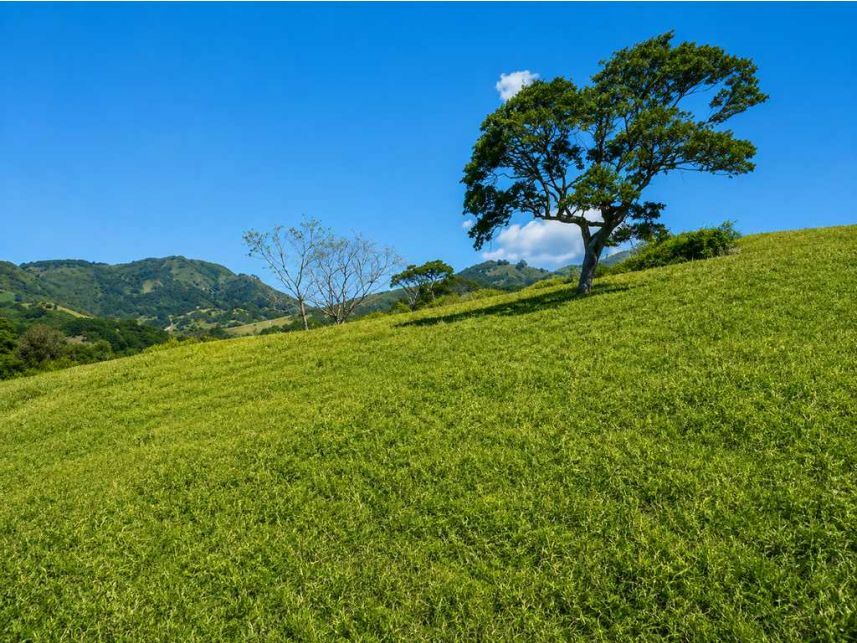
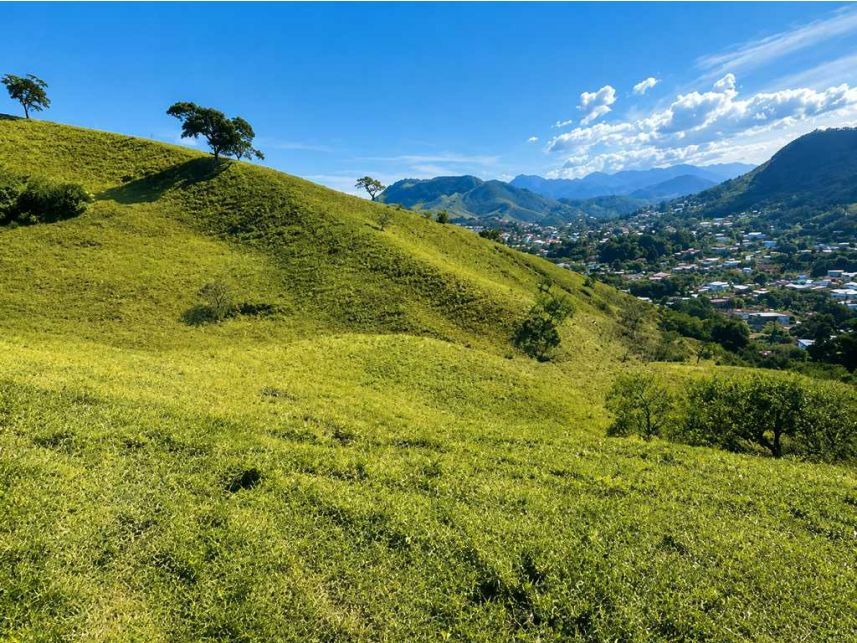
Terreno c/benfeitorias à venda em leilão
Rua Emília Esteves Marques, s/n - Triângulo - Carangola / MG
Este imóvel encontra-se ocupado no momento.
Descrição do imóvel
Matrícula do imóvel:
11.191 do 2º CRI - Carangola/MG
Processo:
1051019-19.2023.8.26.0100
Direito de Preferência
Caso exista interesse no exercício da preferência durante a disputa, conferir atentamente as informações constantes na seção "DIREITO DE PREFERÊNCIA" no edital do leilão do respectivo lote (CPC, art. 892, § 2o e 843, § 1o).
Visitação
Não há visitação.
Formas de pagamento oferecida(s) pelo comitente vendedor
-
À vista (não admite utilização de carta de crédito).
As formas de pagamento nos leilões são operações oferecidas diretamente do comitente vendedor ao arrematante do leilão. A Zuk não oferece serviços financeiros.
Leia atentamente o Edital do leilão
Ficou com alguma dúvida? Acesse o nosso glossário.
Proximidades
O imóvel ideal em qualquer lugar do Brasil aqui
Parceria com os principais Bancos do Brasil e financiamento em até 420 meses
Leia Mais
Observações
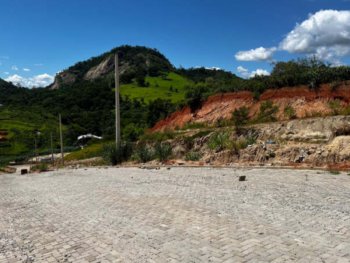
OBS: Conforme consta no laudo de avaliação de fls. 1491/1517, o referido imóvel encontra-se situado na Rua Emília Esteves Marques, no Bairro Triângulo, Carangola/MG. O terreno remanescente possui a área de 131.528,40 m² e sobre o mesmo encontra-se benfeitorias remanescentes na gleba, que são de uso específico. Destacam-se uma construção de concreto armado similar a tanques e uma edificação de subestação desativada.
1)Débitos IPTU/DÍVIDA ATIVA: Informação Pendente.
2) Eventual necessidade de regularização documental/construção junto aos órgãos competentes será de responsabilidade do Arrematante.
3) Condição de venda: À vista (não admite utilização de carta de crédito).
4) Proposta parcelada: Eventuais opções de envio de proposta na seção Formas de pagamento
5) Imóvel Ocupado. Desocupação por conta do Arrematante.
NOTAS:
1) TEMA 1.134/2024 STJ
O Superior Tribunal de Justiça (STJ), fixou a tese que a partir de outubro/2024 o arrematante não é mais responsável pelo pagamento dos débitos tributários (como por exemplo o IPTU) que já incidiam sobre o imóvel até a data de sua alienação (ou seja, da arrematação em leilão).
Clique para visualizar a íntegra do Tema 1.134/2024 do STJ: https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=1134&cod_tema_final=1134
2) PROVIMENTO CNJ Nº 188 /2024:
O artigo 320-G atribui ao juiz que determina a venda em leilão judicial, a responsabilidade de prever o
Ver mais